
Wie Klarna sich im Banking mit Revolut duelliert
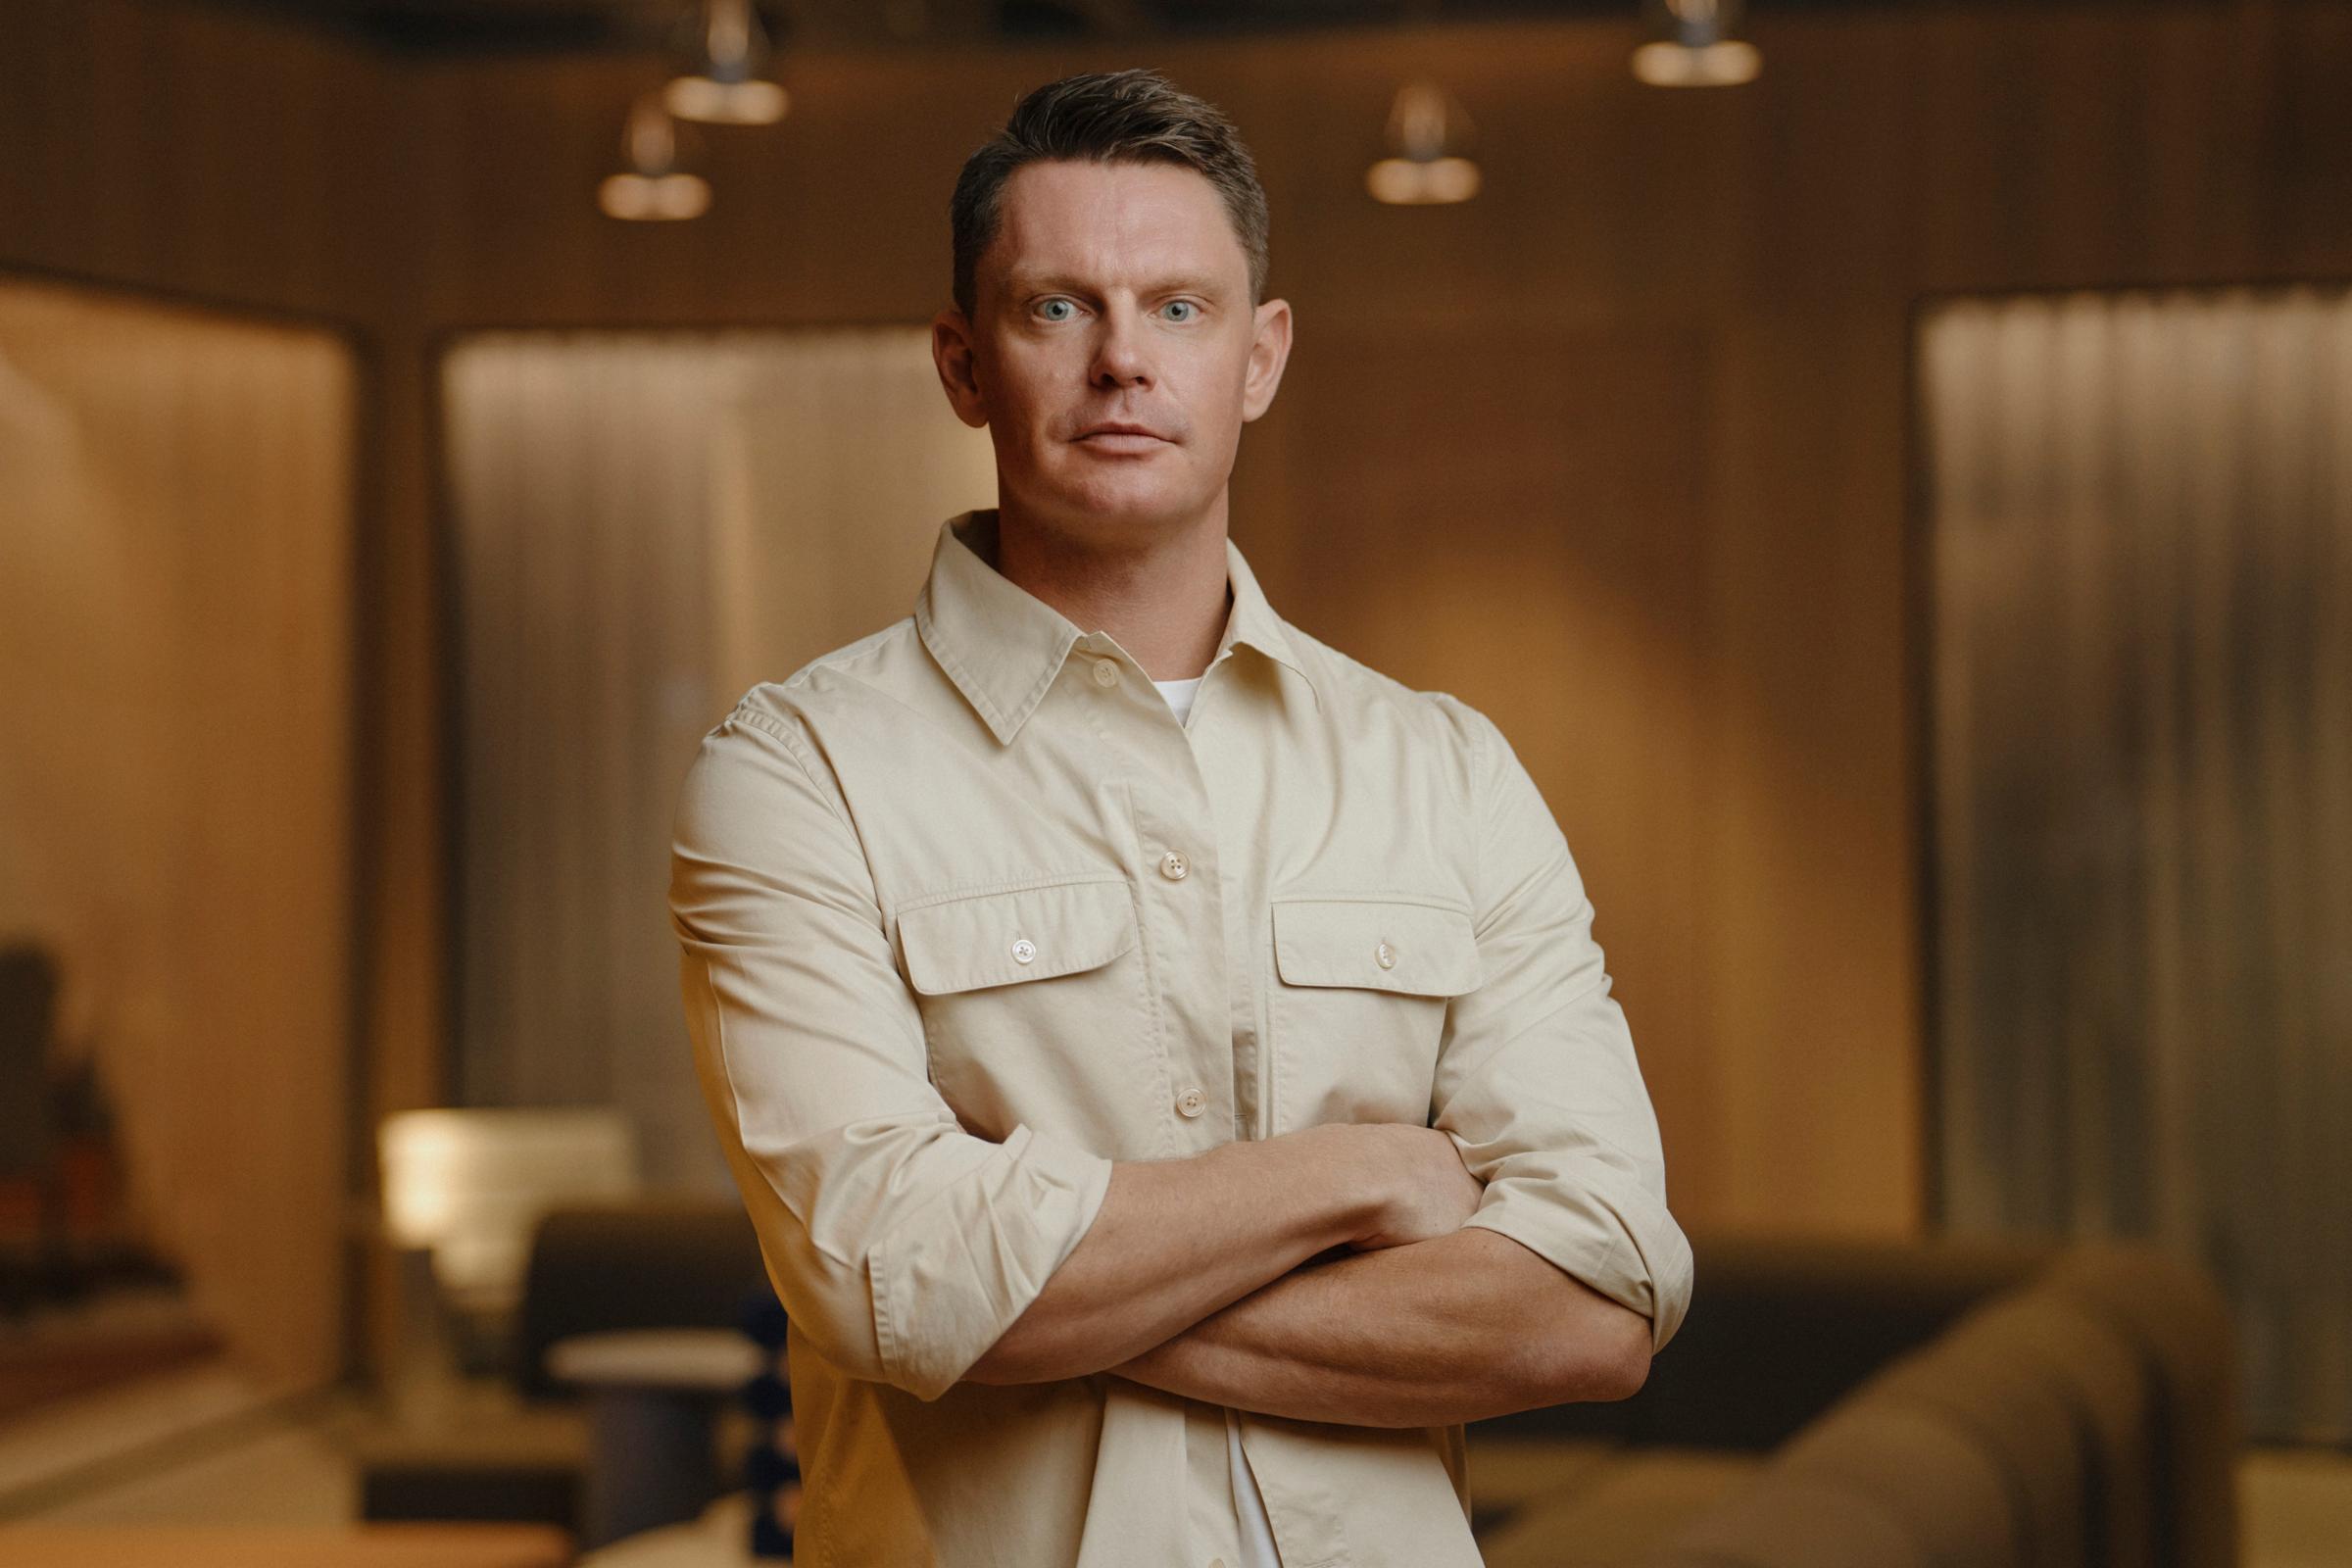
Nach dem Börsengang baut Klarna sein Bankkonto weiter aus – sogar Kryptohandel hat Gründer Sebastian Siemiatkowski ins Gespräch gebracht. Dabei greift das schwedische Unternehmen auch den britischen Konkurrenten Revolut an. Details eines ambitionierten Kurses.
Sebastian Siemiatkowski (44) weiß, wie man sich in Szene setzt. Der Gründer und CEO des schwedischen Zahlungsdienstleisters Klarna feierte im September den lange erwarteten Börsengang seines nun 20 Jahre alten Unternehmens. Per Livestream über eine Meta-Smartbrille ließ er die Welt teilhaben, wie er die Glocke der New York Stock Exchange läutete und sein Unternehmen in eine neue Ära führte. „That was difficult“, hörte man ihn aus dem Off sagen – ob er damit das Eröffnungsprozedere oder den holprigen Weg mit zwei Anläufen bis zum Börsengang meinte, bleibt Interpretationssache.
Der Pitch für die Investoren lautete: Klarna, die globale Neobank. Zwar glückte der Börsengang, doch seitdem hat die Aktie rund 17 Prozent an Wert eingebüßt. Siemiatkowski und seine Truppe müssen nun einlösen, was sie versprochen haben: Die Erträge zu diversifizieren – gut drei Viertel stammen noch aus dem Geschäft mit Einzelhändlern. Und damit Revolut angreifen.
Ziel sei es, dass die Umsätze künftig stärker von den Konsumenten getragen werden, sagt David Sandström (42). Klarnas Marketingschef spielt dabei eine zentrale Rolle. Er leitete einst den schwedischen Ableger der US-Digitalagentur DBB und kam nach einem Beratungsauftrag für Klarna als CMO an Bord. Seitdem hat er den Umbau der Marke maßgeblich mitgestaltet, etwa durch das umfassende Rebranding samt Farbwechsel von Blau zu Pink und aufsehenerregende Kampagnen mit Stars wie Snoop Dogg (54) oder Paris Hilton (44). Nun soll er Klarna als Neobank positionieren.
In den umkämpften Markt dringt Klarna vergleichsweise spät vor. Doch die Ambitionen sind keineswegs bescheiden: „Wir müssen uns daran erinnern, dass Revolut zehn Jahre voraus ist“, schrieb Klarnas Aufsichtsratschef Michael Moritz (71) an CEO Siemiatkowski kurz nach dem Börsengang. Das war halb Witz, halb Ernst. Der Maßstab scheint jedenfalls gesetzt. Wie also sind die beiden Kontrahenten aufgestellt?
Revolut ist die Super-App des europäischen Fintech-Booms: Konto, Karte, Devisen, Wertpapiere, Krypto, später auch Kredite – gebündelt in einer Oberfläche, die vor allem junge Kunden als Alltagsbank nutzen. Die Briten haben einen Vorsprung bei Lizenzen, Produktbreite und der Gewohnheit, Finanzprodukte in hoher Frequenz nachzulegen. Klarna kommt aus der anderen Richtung. Die Marke sitzt am Checkout von Händlern, kennt das Kaufverhalten von Millionen Menschen und hat mit „Buy now, pay later“ ein Kreditprodukt popularisiert, das Banken lange als unanständig galten. Daraus ein Girokonto, Sparfunktionen und – wenn es nach Siemiatkowski geht – sogar Kryptohandel zu machen, ist logisch und riskant zugleich: logisch, weil die Kundenbeziehung schon existiert; riskant, weil Revolut genau diese Fläche bereits besetzt.
Öffentlich hat Klarna den Schwenk längst vorbereitet. Wo das Bankkonto eingeführt wurde, etwa in Schweden, Deutschland und den USA, soll es die App vom Bezahlknopf zum Finanzhub machen. Die Karte, Fair Financing und Ersparnisse sind die Hebel, mit denen aus Gelegenheitszahlern Stammkunden werden sollen. Krypto, von Siemiatkowski früher eher distanziert betrachtet, taucht nun als Option auf – ein Signal an den Kapitalmarkt, dass Klarna keine Zahlungsnische bleiben will. Gleichzeitig bleibt das Händlergeschäft das Fundament: Provisionen, Scoring, Checkout. Drei Viertel der Erträge dort zu lassen und trotzdem als Neobank zu gelten, wird die nächste Equity-Story entscheiden.
Der Vergleich mit Revolut ist deshalb mehr als Marketing. Er zwingt Klarna, zwei Bücher gleichzeitig zu führen: das eines börsennotierten Zahlungsnetzwerks mit Quartalszahlen – und das einer Bank, die Einlagen, Compliance und Kundenschutz stemmen muss. Siemiatkowski hat den Börsengang inszeniert, als beginne erst jetzt die eigentliche Firma. Sandström soll sie pink und alltagstauglich machen. Moritz hat den Rückstand in Jahren beziffert. Ob Klarna den Abstand zu Revolut in Produkten misst oder in Gewohnheiten, wird sich nicht an der Glocke in New York zeigen, sondern daran, ob Kunden ihr Gehalt auf ein Klarna-Konto legen – und nicht nur den nächsten Onlinekauf in Raten zahlen.