
Shopify startet Fintech-Offensive in Deutschland
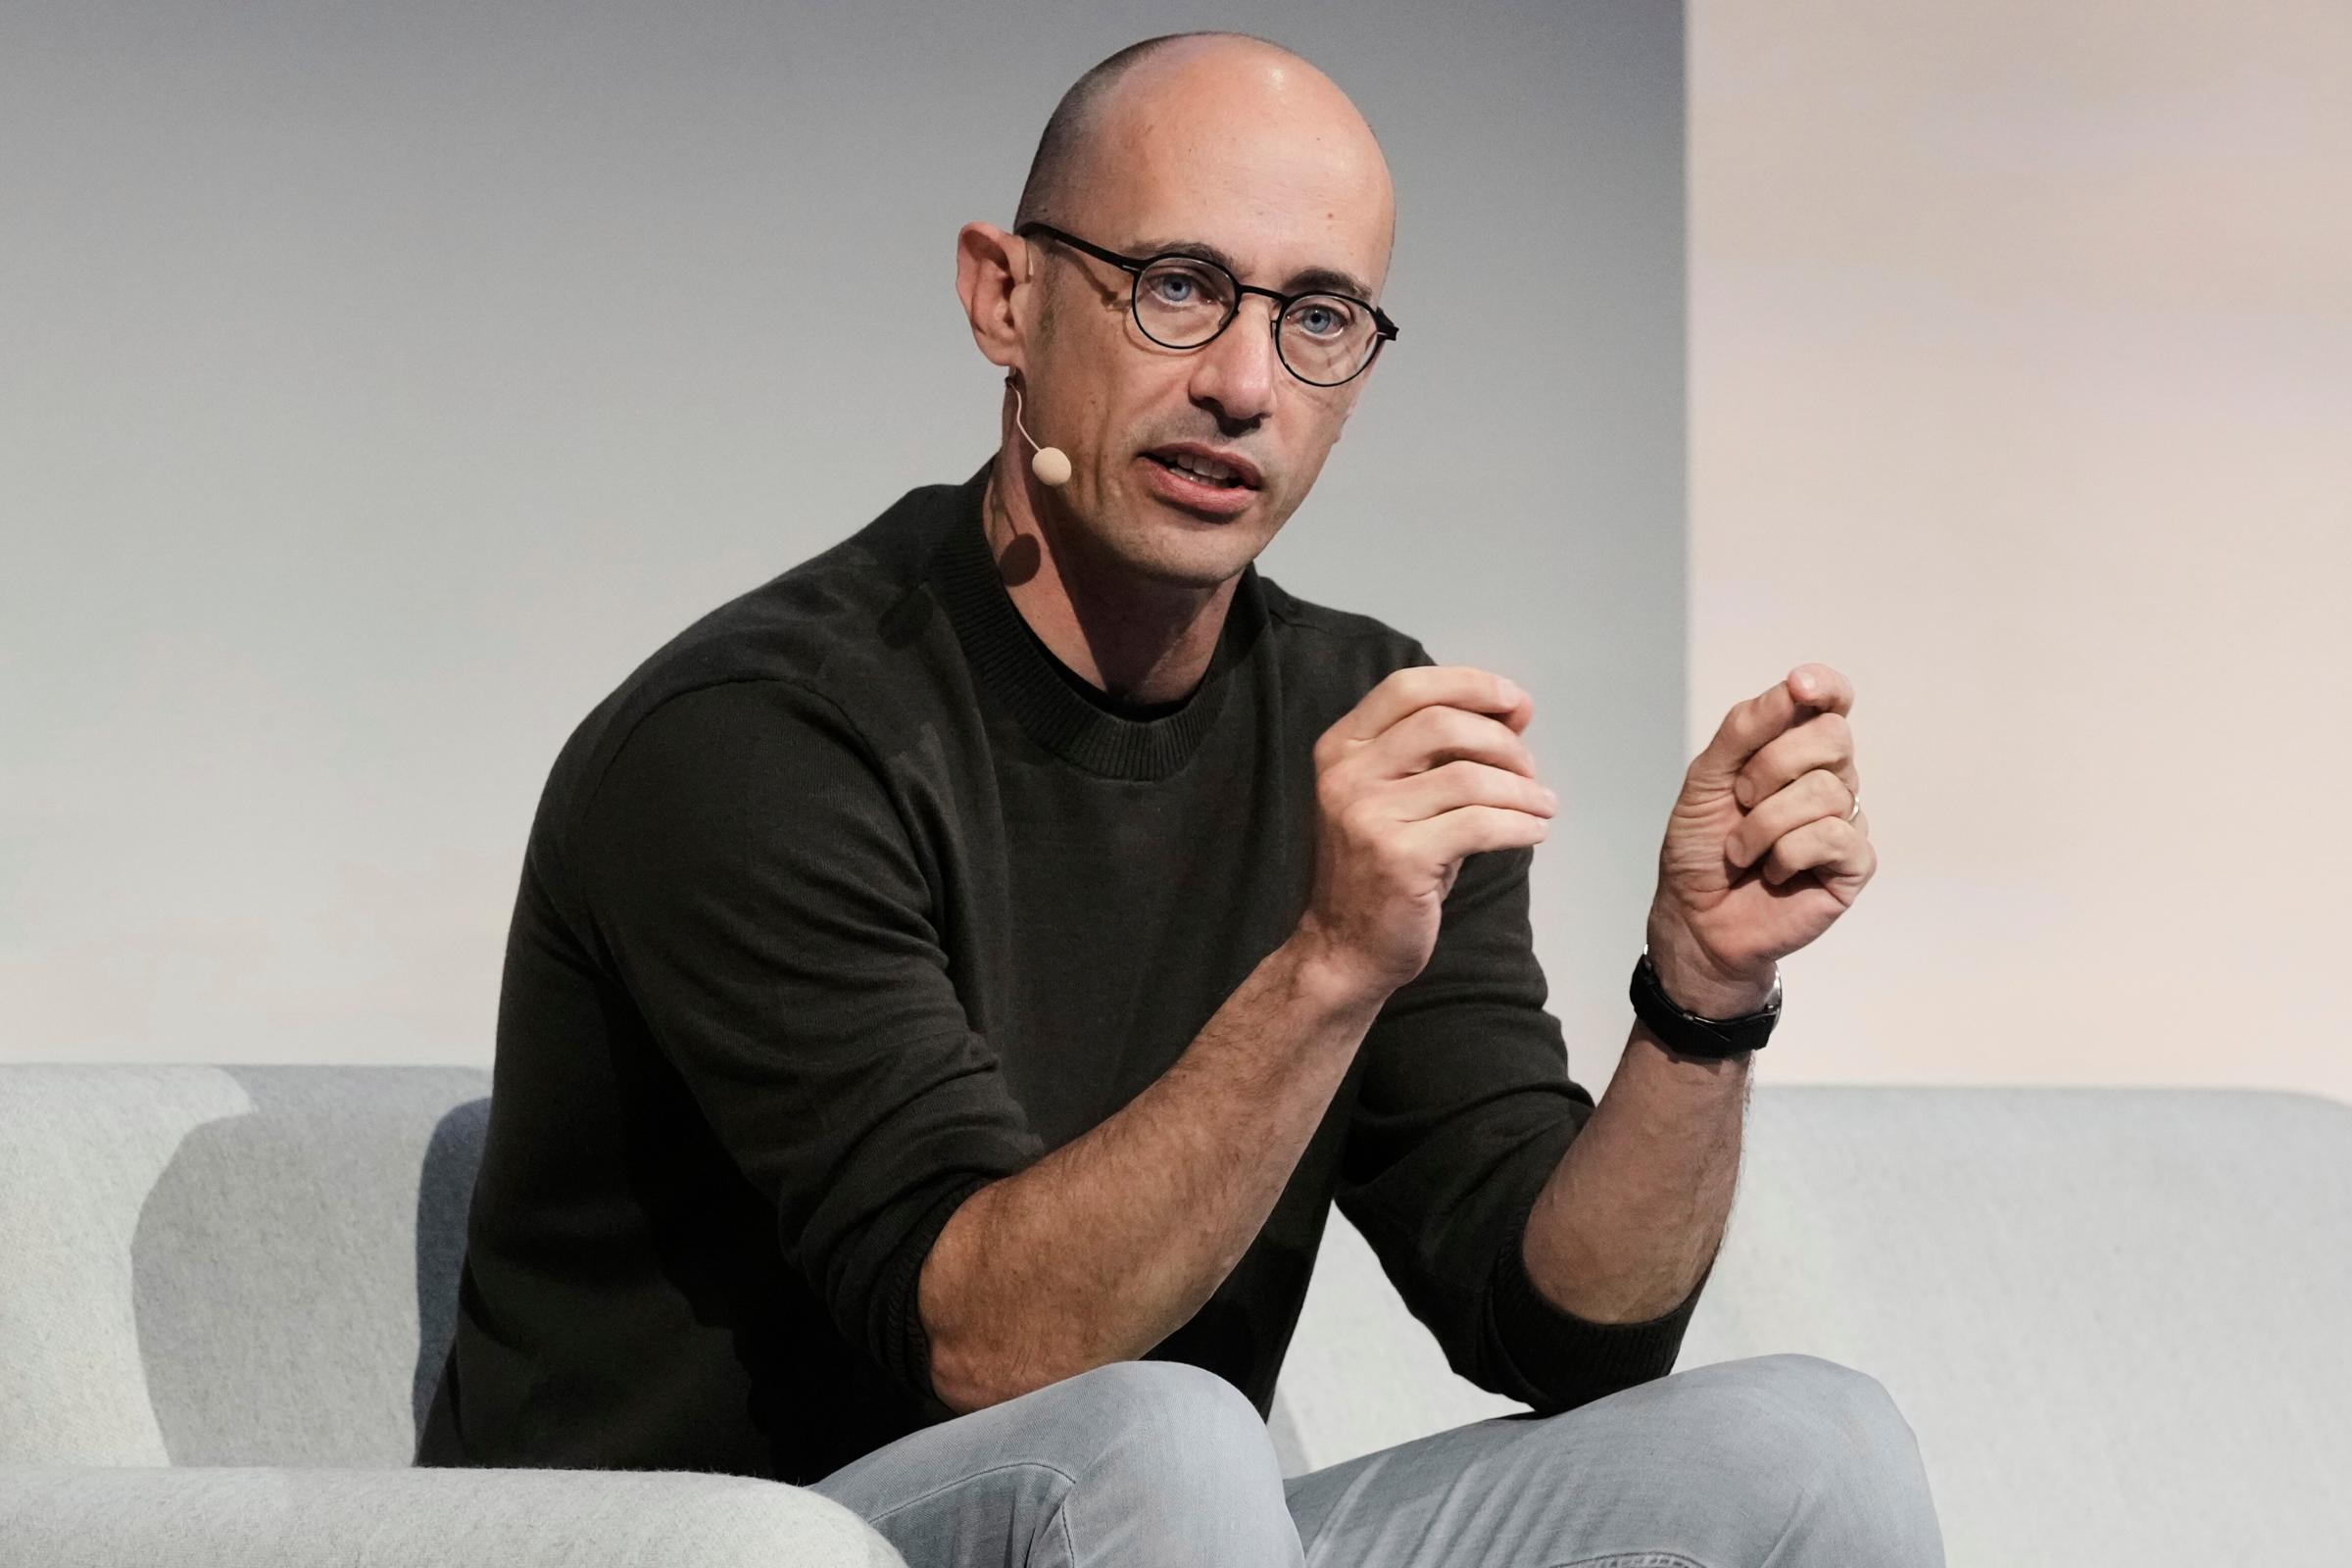
In den USA vergibt der E-Commerce-Player Shopify jedes Jahr bereits Milliarden Dollar Kredite an Händler. Jetzt bringt der deutsche Gründerstar Tobi Lütke das Business auch in seine alte Heimat.
Die Erfolgsgeschichte von Tobi Lütke (45) kennt mittlerweile wohl jeder in der deutschen Start-up-Szene. Aufgewachsen in Koblenz, hat der Programmierer das Unternehmen 2006 Shopify in Kanada aufgebaut. Seine Software ermöglicht es Händlern, ihre Waren im Internet zu verkaufen. Trotz E-Commerce-Krise hat sich der Firmenwert in den vergangenen zwölf Monaten verdoppelt – auf knapp 190 Milliarden Dollar. Lütke selbst ist inzwischen rund 12 Milliarden Dollar schwer und damit einer der reichsten Deutschen überhaupt.
Ein Teil seiner Story ist wohl nur Branchenkennern bekannt: Jenseits der Software hat Shopify über die Jahre auch ein beachtliches Fintechgeschäft aufgebaut. Im Segment Merchant Solutions, das heute rund 75 Prozent der Umsätze ausmacht, versteckt sich auch das Payment- und das Kreditgeschäft, das unter dem Namen Shopify Capital läuft. Bereits seit 2020 finanziert der Softwareanbieter seine Händler mit Krediten – mittlerweile laut Geschäftsbericht mit einem Volumen von 3 Milliarden Dollar. In diesem Jahr dürfte der Wert noch einmal steigen.
Deutschland bekommt nun dasselbe Angebot in lokaler Währung. Händler mit laufendem Shopify-Shop können Betriebsmittel aufnehmen, ohne den klassischen Banktermin. Öffentlich genannt wird eine Obergrenze von bis zu 460.000 Euro; die Rückzahlung läuft nicht über einen festen Zinsplan, sondern über einen Anteil der laufenden Umsätze plus eine fixe Gebühr. Das Modell kennt man als Merchant Cash Advance: In starken Monaten fließt mehr zurück, in schwachen weniger. Genau das ist der Reiz für Shops, deren Weihnachtsgeschäft die Bilanz sprengt und deren Hausbank saisonale Spitzen nicht finanzieren will.
Der Datenvorteil ist der eigentliche Moat. Shopify sieht Bestellungen, Warenkörbe, Abbrüche, Payment-Qualität in Echtzeit. Eine Bank sieht Jahresabschlüsse. Capital preist Risiko aus dem Checkout, nicht aus dem Ordner des Steuerberaters. Regulatorisch bleibt der Konzern in Deutschland vorsichtig: Die Kredite laufen über spezialisierte Partner, Shopify vermittelt. So bleibt die Softwarefirma Softwarefirma und wird hierzulande nicht zur Vollbank. In den USA, wo Capital seit 2020 skaliert, ist der Konzern direkter – und verdient an denselben Händlern doppelt: an der Softwarelizenz und an der Finanzierung des Warenlagers.
Für deutsche Onlinehändler ist das eine weitere Abhängigkeit. Wer Shop, Payment und Kredit aus einer Oberfläche bezieht, wechselt teurer. Die Gebühr statt Zins macht den Effektivpreis oft undurchsichtiger als ein Ratenkredit mit APR; wer langsam tilgt, weil der Umsatz stockt, zahlt die Pauschale über einen längeren Schmerz. Lütke verkauft Tempo und Zugang. Die Hausbanken verlieren das Argument der Nähe, solange sie Anträge in Wochen messen. Fintechs wie Iwoca oder die Factoring-Anbieter bekommen einen Gegner, der schon im Admin des Shops sitzt.
Für die Sparkassen und Volksbanken ist Capital unbequem, weil es den Händler nicht in der Filiale holt, sondern dort, wo der Umsatz schon digital fließt. Für Ottawa ist Deutschland ein Test, ob das US-Kreditbuch sich unter europäischer Regulierung und anderer Zahlungsmoral kopieren lässt.
Merchant Solutions als drei Viertel des Konzernumsatzes zeigt, dass Shopify längst kein reines Abo-Softwarehaus mehr ist. Capital in Deutschland ist die logische Landnahme eines Koblenzers, der den Heimatmarkt lange nur als Talentreserve und Sentiment kannte. Drei Milliarden Dollar Kreditvolumen in den USA sind der Beweis, dass Händler den Knopf im Dashboard drücken, wenn die Bank zögert. 190 Milliarden Dollar Firmenwert und 12 Milliarden privates Vermögen sind die Relationen, gegen die ein Mittelstandsgespräch bei der Sparkasse stattfindet. Ob 460.000 Euro und umsatzabhängige Tilgung den deutschen Händler befreien oder enger an Ottawa binden, wird sich in den Margen der Shops zeigen – nicht in der Gründerlegende.