
Interne Raisin-Zahlen befeuern Börsenfantasien
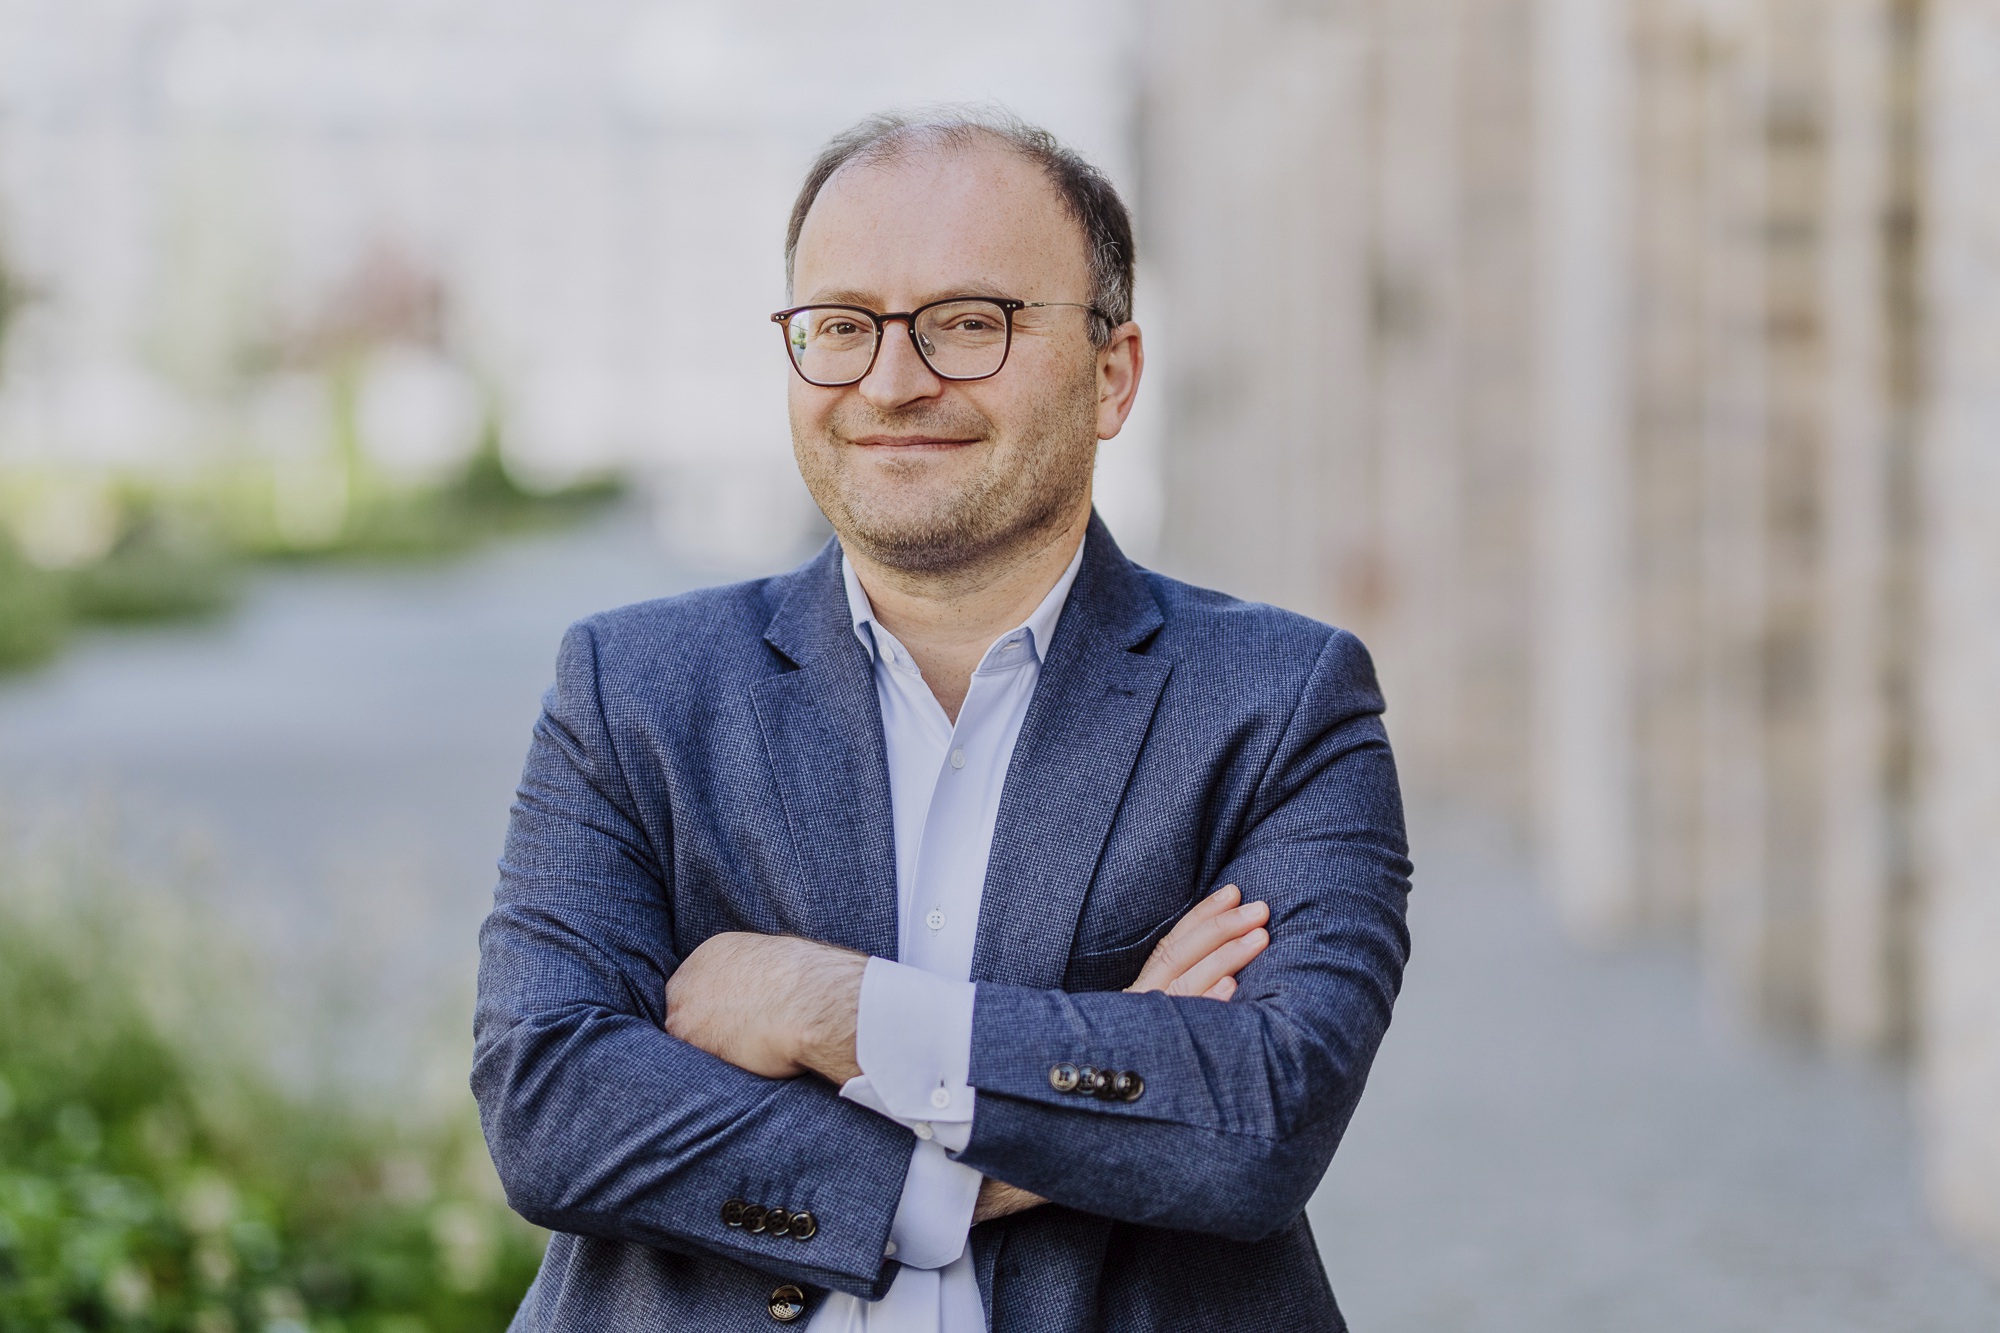
Das Berliner Fintech Raisin, bekannt für seine Zinsplattform Weltsparen, gilt als Börsenkandidat. CEO Tamaz Georgadze kann seinen Investoren gute Geschäftszahlen vorweisen – aber noch nicht genug für einen IPO.
Georgadze (46) gilt als einer der heißesten Kandidaten für die Börse – was ihm die Aufmerksamkeit der gesamten Start-up-Branche beschert. Er könne sich Tamaz gut auf dem Börsenparkett vorstellen, sagte kürzlich jemand aus der Szene. Der Gründer und CEO des Berliner Start-ups Raisin sei analytisch, er sei bodenständig – und er sei nicht ganz so ein „crazy Typ“ wie andere Fintech-CEOs. Aus dem Firmenumfeld heißt es zwar immer, es gebe keinen Zeitdruck für einen Börsengang. Ebenso klar scheint aber auch: Die Vorbereitungen für einen IPO laufen.
Die Zahlen jedenfalls sehen schon mal ganz börsenlike aus. Raisin steht unter anderem hinter der Plattform Weltsparen, über die man Zinsangebote von vielen Banken vergleichen kann; Raisin verdient an der Vermittlung entsprechender Anlageprodukte, zudem verkauft das Start-up auch ETFs oder Krypto. Insgesamt macht das inzwischen ein beträchtliches Geschäft aus, wie aus dem Umfeld zu hören ist. Demnach soll das Fintech zuletzt rund 25 bis 30 Millionen Euro pro Monat umgesetzt haben – das ist ungefähr das Doppelte von dem, was Raisin im Geschäftsjahr 2023 im Monatsdurchschnitt geschafft hat. Aus dem Jahr datieren die letzten veröffentlichten Zahlen, der Gesamtumsatz lag damals bei 160 Millionen Euro. Raisin, so heißt es, wirtschafte zudem weiterhin profitabel.
Die Zinswende hat diesem Modell in die Karten gespielt. Als Einlagen wieder etwas abwarfen, wurden Vergleichsplattformen zum Massenprodukt: Sparer schieben Guthaben zu Banken in ganz Europa, Raisin kassiert als Vermittler. ETFs und Krypto erweitern den Warenkorb über das Tagesgeld hinaus und sollen die Beziehung halten, wenn die Zinsen wieder fallen. Genau darin liegt die Börsenfrage. Ein Geschäftsmodell, das mit dem Leitzins atmet, muss zeigen, dass 25 bis 30 Millionen Euro Monatsumsatz nicht nur eine Hochzins-Momentaufnahme sind. Profitabilität hilft. Eine Story, die auch in einem anderen Zinsregime trägt, hilft mehr.
Georgadze und seinen Geldgebern dürfte das noch nicht reichen. Raisin soll, so heißt es im Umfeld des Unternehmens, zunächst noch ein wenig abseits der Börse weiterwachsen. Um dann eine mittlere einstellige Milliardenbewertung zu erreichen und so endgültig in den europäischen Fintech-Adel aufzusteigen. Die Reihenfolge ist ungewöhnlich nüchtern für eine Szene, die IPOs oft als Trophäe behandelt: erst Skala und Bewertung, dann das Parkett. Sie erklärt, warum öffentlich kein Zeitdruck inszeniert wird, während intern die Maschinen für einen Gang an die Börse bereits laufen – Zahlen, Governance, die Frage, ob der CEO vor Investoren so wirkt, wie es die Szene ihm zutraut.
160 Millionen Euro Umsatz 2023, nun das Doppelte im Monatsrhythmus, weiterhin profitabel: Das ist die Sprache, die Equity-Storys in Europa derzeit brauchen. Fehlt der Sprung in die mittlere einstellige Milliarde, bleibt Raisin ein großes, gut verdienendes Fintech – aber kein Listing, das die Branche als Signal lesen würde. Georgadze gilt als analytisch und bodenständig, nicht als Showman. Für einen Zins- und Anlagevermittler kann das die bessere Börsenbesetzung sein als jeder „crazy Typ“. Die Investoren werden trotzdem auf denselben Punkt starren wie bei jedem Zinsgeschäft: Was bleibt vom Monatsumsatz, wenn das Tagesgeld wieder langweilig wird?
Bis dahin wächst Raisin weiter im Privaten. Weltsparen bleibt das bekannte Gesicht, ETFs und Krypto sollen das zweite und dritte Standbein werden, der IPO bleibt die Option, nicht der Termin. Die internen Zahlen befeuern die Fantasie, weil sie zeigen, dass das Unternehmen die Hochzinsphase in Umsatz übersetzt hat. Sie befeuern sie nicht genug, um den Gang an die Börse zu erzwingen. Genau diese Lücke ist die eigentliche Meldung: Raisin könnte – und will erst später.