
Die geheime Formel des Schufa-Scores
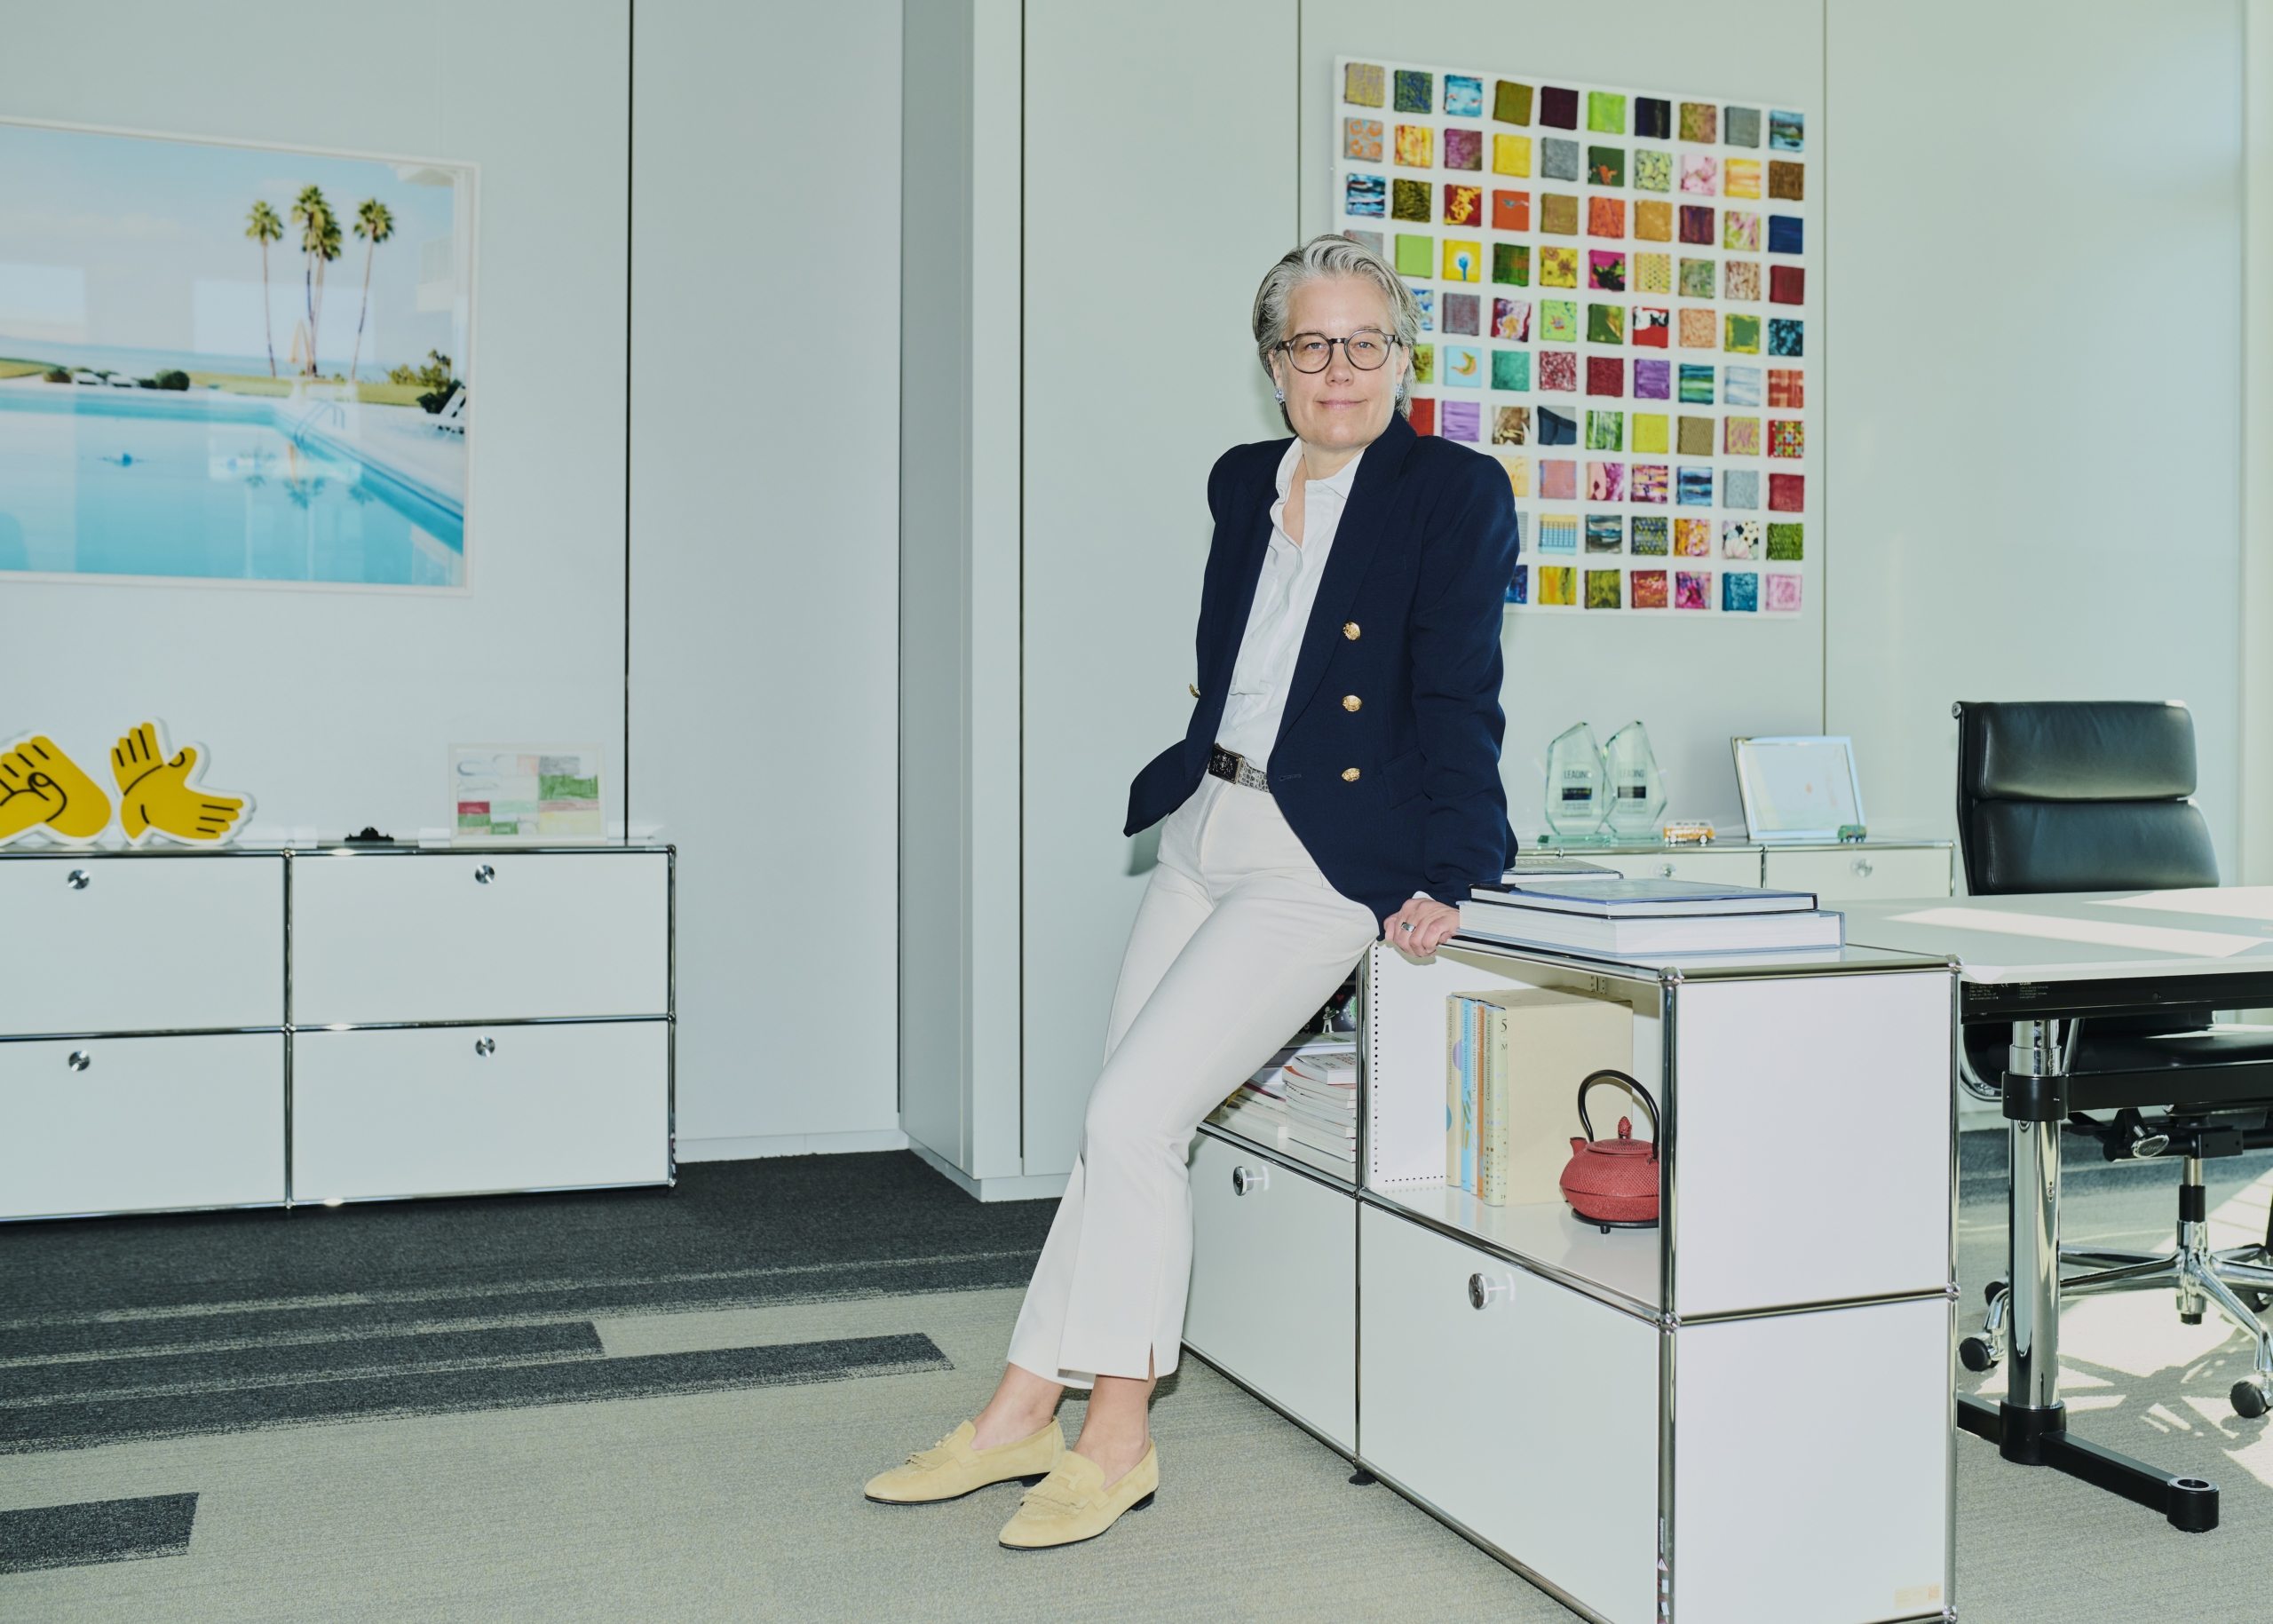
Kaum ein Unternehmen sammelt so viele sensible Finanzdaten über die Deutschen wie die Schufa. CEO Tanja Birkholz will den schlechten Ruf der Auskunftei nun abschütteln – und die Formel hinter dem Score veröffentlichen. Es ist eines der bemerkenswertesten Transformationsprojekte in der Finanzwelt.
An diesem sonnigen Februartag bleibt Birkholz (51) nicht viel Zeit, um auf den Geburtstag von zwei Kollegen anzustoßen und belegte Brötchen zu essen. Die Schufa-Chefin nimmt nur Kaffee und Wasser mit in die Besprechung, die sie im Konferenzraum nebenan für diesen Vormittag angesetzt hat. Es geht um die letzten Details einer großen Idee, die ihre Vorgänger jahrelang bis vor die höchsten Gerichte bekämpft haben. Transparenz, von innen betrieben, wäre eine Umkehr der Unternehmensgeschichte.
Birkholz will die Formel für den wichtigsten Wert offenlegen, mit dem die Schufa die Kreditwürdigkeit der Deutschen misst. Sie will Schluss machen mit der Geheimniskrämerei um die Zahl, die die Gesellschaft in gute und schlechte, in solvente und vermeintlich insolvente Konsumenten einteilt. Die Blackbox Schufa, so hat Birkholz es sich vorgenommen, soll transparent werden. Verbraucherschützer fordern das seit Langem. Gerichte haben den Druck erhöht: Der Europäische Gerichtshof hat klargestellt, dass automatisierte Scoring-Entscheidungen tief in die Rechte der Betroffenen eingreifen. Die Debatte ist öffentlich, juristisch aufgeladen – und trifft ein Unternehmen, dessen Geschäftsmodell gerade auf der Exklusivität dieser Zahl beruhte.
In wenigen Wochen steht die entscheidende Vorstandssitzung an, bis dahin ist noch einiges zu klären. Birkholz will ein Update von zwei ihrer wichtigsten Mitarbeiter: Chefjurist Florian Reul (42) und Felix Lowinski (51), der sich um den umsatzstärksten Bereich kümmert, das Geschäft mit Banken und Handelsunternehmen. Hat sich ihre Sicht auf Chancen und Risiken des Vorhabens geändert? Die Frage ist nicht akademisch. Banken und Händler kaufen den Score, weil er Risiko sortiert, ohne dass der einzelne Kreditgeber die gesamte Datenlage selbst halten muss. Wenn die Formel öffentlich wird, ändert sich nicht nur die Kommunikation nach außen. Es ändert sich das, was Kunden, Wettbewerber und Anwälte mit der Zahl anfangen können.
Die Schufa steht seit Jahren im Schnittpunkt von Datenschutz, Kreditwirtschaft und Alltagsleben. Wer eine Wohnung sucht, einen Handyvertrag oder einen Ratenkauf, trifft auf sie, oft ohne sie gewählt zu haben. Der schlechte Ruf folgt daraus: intransparent, übermächtig, im Zweifel gegen den Verbraucher. Birkholz kommt aus der Bankenwelt und hat die Auskunftei mit dem Auftrag übernommen, genau dieses Bild zu drehen – ohne das Kerngeschäft zu zerlegen. Die Offenlegung der Formel wäre der sichtbarste Schritt dieser Wende. Sie wäre zugleich ein Risiko: zu viel Transparenz kann Gaming einladen; zu wenig bleibt PR.
Reul muss die juristische Linie ziehen, zwischen dem, was Gerichte und Datenschutzrecht verlangen, und dem, was ein privates Unternehmen als Geschäftsgeheimnis schützen darf. Lowinski muss die Banken und Handelsunternehmen mitnehmen, die den Score als Risikowerkzeug bezahlen. Beide Sitze im Konferenzraum stehen für die zwei Flanken desselben Projekts: Recht und Umsatz. Birkholz sitzt dazwischen und will eine Entscheidung, die Vorgänger nicht einmal intern zu Ende gedacht haben – weil sie den Konflikt lieber vor Gericht führten, als die Blackbox zu öffnen.
Ob der Vorstand mitgeht, entscheidet, ob aus der großen Idee eine Veröffentlichung wird oder eine weitere interne Debatte. Die Verbraucherschützer werden jedes Wort der Formel gegen die Praxis halten. Die Banken werden fragen, ob ein erklärbarer Score noch derselbe Vorteil ist. Birkholz hat den Termin gesetzt, den Kaffee genommen, die Geburtstagsbrötchen links liegen lassen. Das Transformationsprojekt, das sie „bemerkenswert“ macht, beginnt nicht mit einem neuen Produkt. Es beginnt mit der Frage, ob die mächtigste Zahl im deutschen Kreditalltag noch ein Geheimnis sein darf.